給与・労務
年末調整の変更点 2026年〈令和8年〉分
2026/11/02
2026年(令和8年)分の年末調整では、税制改正によりいくつかの変更があります。
年末調整を行う前に確認しておきたい主な変更点とポイントについてまとめましたので、ご紹介します。
「処遇改善や公定価格の試算・把握・配分」はSERVE 給与計算で!機能詳細はこちら
1.所得税の基礎控除の引上げ等
2026年(令和8年)は、令和8年度税制改正により、所得税について主に以下の改正が行われます。
- 基礎控除の引上げ
- 給与所得控除の最低保障額の引上げ
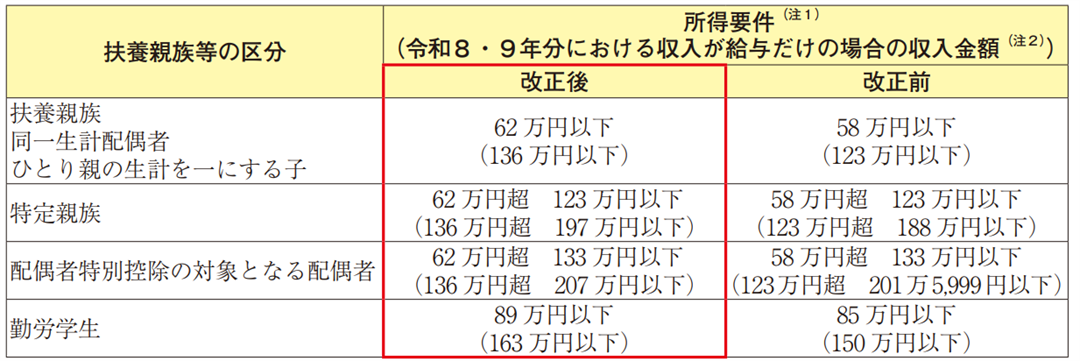
- 扶養親族等の所得要件の改正
これらの改正は、原則として令和8年12月1日に施行され、令和8年分以後の所得税について適用されます。このため令和8年12月に行う年末調整から変更が生じます。また、基礎控除額と給与所得控除の最低保障額の引上げに伴い、令和9年分以後の源泉徴収税額表も改正されます。
基礎控除の引上げ
令和8年度税制改正により、基礎控除額はこれまでの合計所得金額に応じた5段階(2,350万円以下の場合)から次のように見直されます。
- 令和8・9年分
3段階(同2,350万円以下)に見直し全体を引上げ。
合計所得金額489万円以下の場合は、基礎控除額が一律104万円に - 令和10年分以後
合計所得金額に応じた2段階の基礎控除額に変更
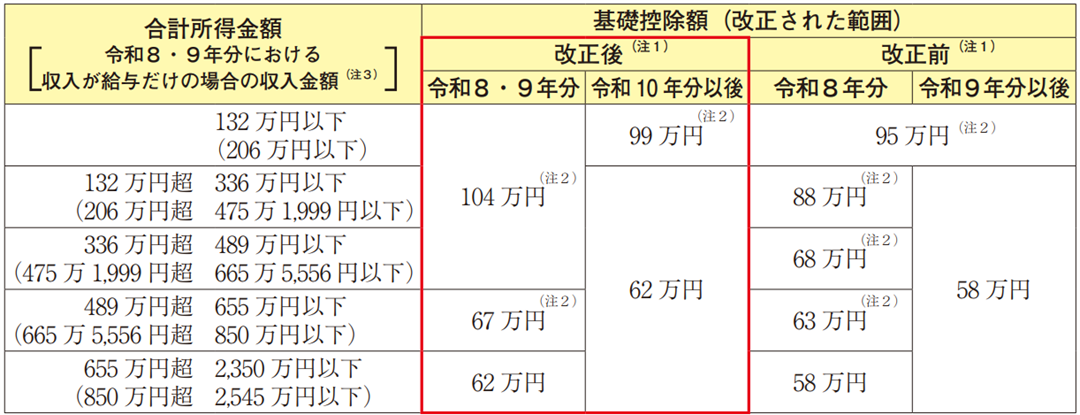
- カッコ内は、令和8年分(改正後)における収入が給与だけの場合の収入金額です。特定支出控除や所得金額調整控除の適用がある場合は、表の金額とは異なります。
- 合計所得金額2,350万円超の場合の基礎控除額に改正はありません。
給与所得控除の最低保障額の引上げ
給与所得控除の最低保障額は、これまで給与等の収入金額190万円以下の場合は65万円でしたが、次のように見直されます。なお、給与等の収入金額220万円超の場合、給与所得控除額に改正はありません。
- 令和8・9年分
給与等の収入金額220万円以下の場合、最低保障額を74万円に引上げ - 令和10年分以後
最低保障額を69万円に変更
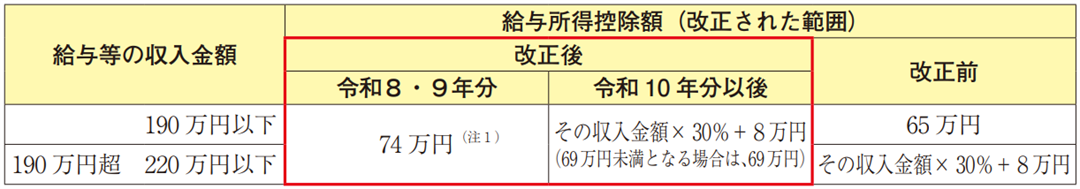
また、令和8・9年分の給与等の収入金額が69万1,000円以上220万円未満である場合には、給与所得の金額について以下の特例が設けられています。
給与等に係る給与所得の金額
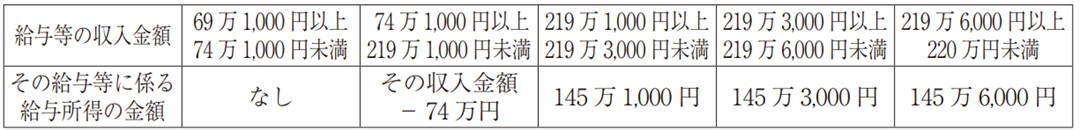
なお、国税庁の「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」は、これらの改正を加味した表となっています。
扶養親族等の所得要件の改正
基礎控除の改正に伴い、以下の通り扶養親族等の所得要件が変更されます。これにより、学生、パート勤務の配偶者、年金受給者などが新たに扶養対象となる可能性があります。
改正に伴う扶養親族等の変更がないか所得者に確認し、新たに扶養親族等の要件を満たすこととなった親族等がいる場合は、「令和8年分 給与所得者の扶養控除等(異動)申告書」等を提出していただくことになります。
●引用元サイト・資料 国税庁
令和8年分年末調整のしかた 昨年と比べて変わった点(基礎控除の引上げ等)【PDF】
2.年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例
年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例が創設され、2026年〈令和8年〉分から適用されます。新生命保険料に係る一般生命保険料控除の計算方法が変わりますので注意が必要です。
一般生命保険料控除の控除額
年齢23歳未満の扶養親族を有する場合の、新生命保険料に係る一般生命保険料控除の控除額は以下の通りです。
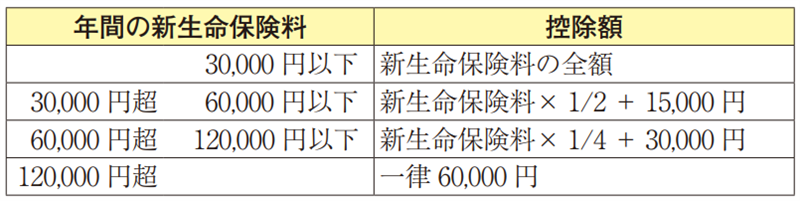
- 旧生命保険料と、上記の適用がある新生命保険料の両方を支払った場合の一般生命保険料控除の適用限度額は6万円(改正前:4万円)となります。
- 一般生命保険料控除、介護医療保険料控除及び個人年金保険料控除の合計適用限度額は、改正前と同様の12万円です。
- 同一世帯の夫婦の間に年齢23歳未満の扶養親族である子が1人いるような場合は、夫婦の両方がこの特例の適用を受けることができます。
保険料控除申告書
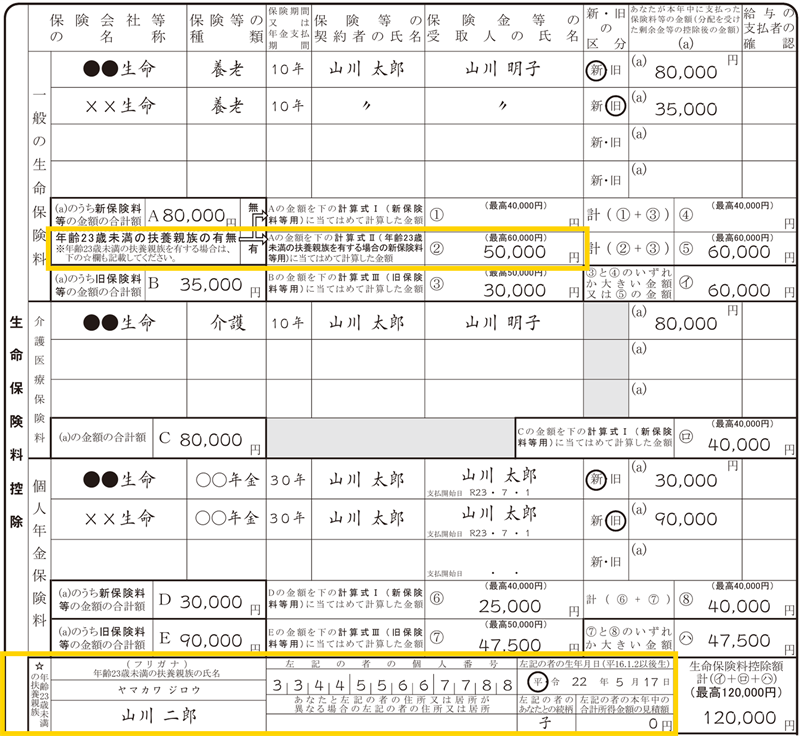
令和8年分の保険料控除申告書には「年齢23歳未満の扶養親族の有無」欄が設けられています。「有」の場合は、その扶養親族の氏名、個人番号、生年月日、続柄、本年中の合計所得金額の見積額などを記載する欄(下方☆欄)にも記載します。
令和8年分では、平成16年1月2日以後に生まれ、合計所得金額が62万円以下(収入が給与だけの場合は136万円以下)の扶養親族が年齢23歳未満の扶養親族に該当します。
源泉徴収票
この特例を適用した場合は、源泉徴収票の「摘要」欄に「租税特別措置法第41条の15の5第1項適用」と記載します。
●引用元サイト・資料 国税庁
令和8年分 年末調整のしかた
令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引
令和8年分 給与所得者の保険料控除申告書の記載例【PDF】
3.2027年〈令和9年〉分以後の給与の源泉徴収事務における留意事項
基礎控除の引上げ等により、2027年〈令和9年〉分以後の源泉徴収税額表が改正されます。また、令和8年度税制改正により防衛特別所得税が創設されます。
源泉徴収税額表
基礎控除の引上げ等により、2027年〈令和9年〉分以後の源泉徴収税額表が改正されます。令和9年1月1日以後に支払うべき給与については、「令和9年分 源泉徴収税額表」を使用して源泉徴収税額を求めます。
多くの給与計算システムで採用されている「電子計算機等を使用して源泉徴収税額を計算する方法」についても、令和9年分の内容が示されています。2026年〈令和8年〉中と支給金額が同じでも、算出される所得税額が変わる場合がありますのでご注意ください。
●引用元サイト・資料 国税庁
令和9年分 源泉徴収税額表
防衛特別所得税の創設
令和8年度税制改正により防衛特別所得税が創設され、次のようになります。なお、合計税率が改正前後とも2.1%で変わらないため、源泉徴収税額の計算方法にも変更はありません。
- 防衛特別所得税:令和9年1月1日以後に生ずる所得について、源泉徴収すべき所得税額の1%相当額を所得税とあわせて徴収・納付
- 復興特別所得税:税率を2.1%から1.1%に引下げ、課税期間を令和29年12月31日まで10年間延長
●引用元サイト・資料 国税庁
令和8年分 年末調整のしかた Ⅳ 令和9年分の給与の源泉徴収事務【PDF】
扶養控除等(異動)申告書
今回の年末調整とあわせて回収する令和9年分の扶養控除等(異動)申告書についても、「1.所得税の基礎控除の引上げ等」でご紹介した改正後の所得要件で記載内容を確認しましょう。
●引用元サイト・資料 国税庁
令和8年分 年末調整のしかた Ⅳ 令和9年分の給与の源泉徴収事務【PDF】
各種申告書・記載例 >扶養控除等申告書
「処遇改善や公定価格の試算・把握・配分」はSERVE 給与計算で!機能詳細はこちら
以上、2026年(令和8年)年末調整の変更点のまとめでした。
SERVE給与計算では、控除額などを自動で計算し、年末調整業務の効率化ができるシステムとなっています。
また、豊富な知識を持つサポートスタッフによるリモートサポート、給与計算をアウトソーシングできるおまかせデータ入力などのサービスも充実しています。
ご興味ございましたらぜひお問い合わせなどいただければと思います。
\ SERVE 給与計算なら!/