給与・労務
扶養控除等(異動)申告書の書き方 2026年〈令和8年〉/2027年〈令和9年〉分
2026/11/02
そろそろ年末調整の時期が近づき、書類の準備に着手される保育園・こども園様が増える頃かと思います。年末調整にあたり、職員から回収が必要な書類の一つである
給与所得者の扶養控除等(異動)申告書(以下、扶養控除等申告書)
の書き方について解説します。
本年2026年(令和8年)の年末調整の際には、2027年(令和9年)分を回収する必要がありますが、記載する内容は令和8年度税制改正後の2026年(令和8年)分から変更はありません。本記事は2026年(令和8年)分で説明していますので、年や生年月日箇所を2027年(令和9年)分に読み替えてご確認ください。
本年は以下の申告書を回収する必要があります。
- 2026年(令和8年)分扶養控除等申告書
- 2025年(令和7年)の年末調整時に回収済みであっても、扶養親族等に変更があった場合は再提出
- 特に本年は令和8年度税制改正により給与所得控除や扶養親族等の所得要件の改正が行われたため、新たに扶養親族になった方がいないか十分にチェックが必要
- 改正により新たに扶養控除等の対象となる扶養親族等を記載する場合は、「異動月日及び事由」欄に「令和8年12月1日 改正」などと記載
- 2027年(令和9年)分扶養控除等申告書
扶養控除等申告書は以下の①~⑤の区分により分けられていますので、この区分ごとに解説します。
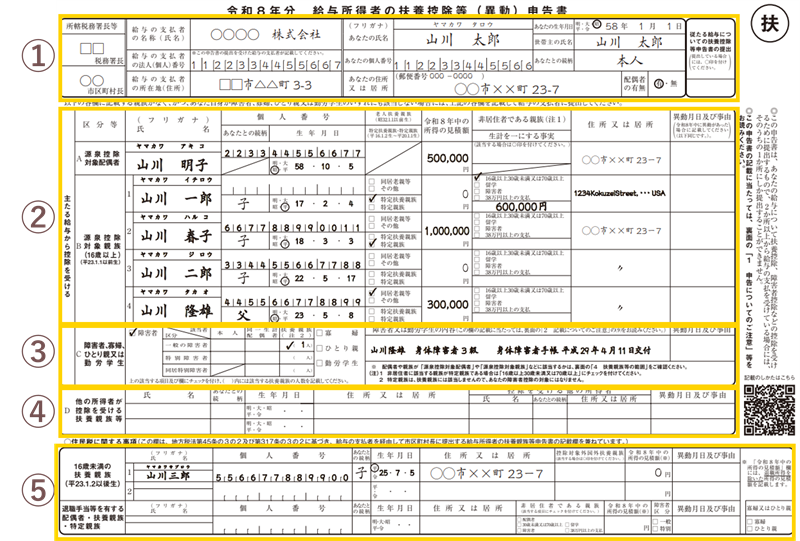
●引用元サイト・資料 国税庁
各種申告書・記載例(扶養控除等申告書など)>扶養控除等申告書
「処遇改善や公定価格の試算・把握・配分」はSERVE 給与計算で!機能詳細はこちら
更新 2025.10.28
初回投稿 2025.10.27
1.氏名・住所など
ここでは給与所得者の氏名や住所などの基本情報を記載します。
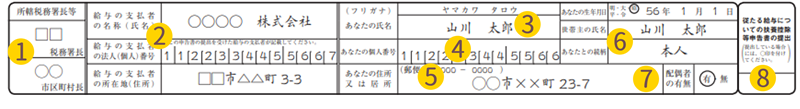
①所轄税務署長等
- 給与の支払者が、「給与の支払者の所在地の所轄税務署長」と「給与所得者の住所等の市区町村」を記載します。
②給与の支払者に関する情報
- 給与の支払者が、名称、個人番号または法人番号および所在地を記載します。
③本人の氏名、生年月日
④本人の個人番号(マイナンバー)
- 個人番号については原則記載しますが、記載を省略するにはマイナンバー(個人番号)が記載された一定の税務関係書類の提出を受け、給与支払者がそれをもとに作成した帳簿を備えていることが必要です。
この要件を満たす場合、給与支払者に提供済みのマイナンバー(個人番号)と相違ない」旨の記載を行った上で個人番号の記載を省略することができます。
●引用元 国税庁サイト・資料
源泉所得税関係に関するFAQ >Q1-3-2~
⑤本人の住所または居所
⑥世帯主の氏名と続柄
- 住民票上の世帯主の氏名と本人から見た続柄
- 本人の父が世帯主の場合 氏名:父の氏名 続柄:父
⑦配偶者の有無
⑧従たる給与についての扶養控除等申告書の提出
- 以下のどちらにも該当する場合に○をつけます。
- 2ヶ所以上から給与を受けている
- 他の給与の支払者に「従たる給与についての扶養控除等申告書」を提出している
簡易な申告書
前年に同じ勤務先へ提出した扶養控除等申告書の内容に変更(扶養親族等の増減を含む)がない場合は、勤務先の指示のもと、異動がない旨を記載した簡易な申告書を提出できます。簡易な申告書は、通常の様式に「前年から異動なし」と記載して提出する方法と、簡易対応様式を使用する方法があります。
したがって、改正に伴い新たな扶養親族等を記載して2026年(令和8年)分を再提出する場合は、記載事項に異動があるため、その再提出について簡易な申告書は使用できません。
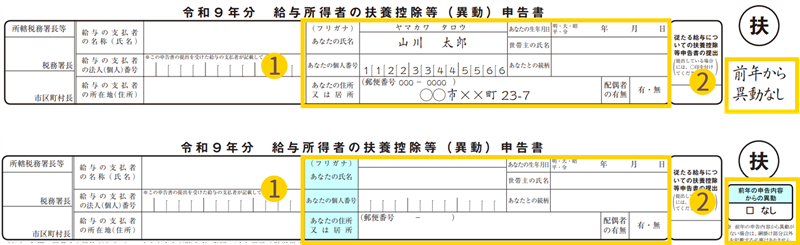
①氏名、個人番号及び住所又は居所
②異動がない旨の記載
国税庁のチェックリスト(扶養控除等申告書の提出について)で前年から内容の変更がないかを確認し、いずれにも該当しない場合に簡易な申告書にて次のように記載します。
- 通常の様式(上画像):余白等に「前年から異動なし」などと記載
- 簡易対応様式(下画像):「なし」にチェック
ひとつでも当てはまる場合は簡易な申告書を使えないため、扶養控除等申告書の各欄を記載して提出します(記載方法はこの記事の各項目をご参照ください)。
比べる対象は、前年に提出した扶養控除等申告書です。前年も簡易な申告書を提出した場合は、最後に提出した簡易な申告書以外の申告書の内容と比べます。
※勤労学生控除や国外居住親族について扶養控除等を受ける場合、扶養控除等申告書の提出とは別に、証明書類を勤務先に提出又は提示する必要あり
●引用元サイト・資料 国税庁
簡易な扶養控除等申告書に関するFAQ【PDF】
【簡易対応様式】令和9年分扶養控除等(異動)申告書【PDF】
《記載例》令和9年分扶養控除等申告書(簡易な申告書)【PDF】
2.源泉控除対象配偶者・源泉控除対象親族
ここでは扶養控除等を受ける配偶者や扶養親族の情報を記載します。
源泉控除対象配偶者
- 以下の条件をいずれも満たす場合に記載します。
- 本人の所得の見積額が900万円以下 ※給与収入等からの換算は以下
- 所得金額調整控除の適用を受けない場合、給与収入1,095万円以下
- 所得金額調整控除の適用を受ける場合、給与収入1,110万円以下
- 配偶者の所得の見積額が95万円以下 ※給与収入等からの換算は以下
- 給与収入のみの場合、給与収入169万円以下
- 65歳未満で公的年金等の収入のみの場合、公的年金等収入1,633,333円以下
- 65歳以上で公的年金等の収入のみの場合、公的年金等収入2,050,000円以下
- 本人の所得の見積額が900万円以下 ※給与収入等からの換算は以下
- 年末調整で配偶者(特別)控除の適用を受けるには、この欄の記載の有無に関わらず「給与所得者の配偶者控除等申告書」の提出が必要です。
●引用元サイト・資料 国税庁
令和9年分 給与所得者の扶養控除等(異動 ) 申告書 記載例【PDF】
> 2 源泉控除対象配偶者、源泉控除対象親族の記入
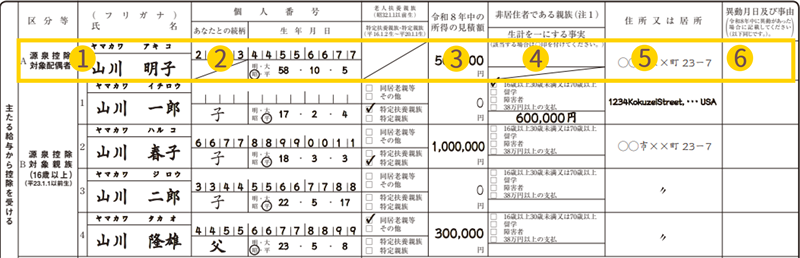
①配偶者の氏名
②配偶者の個人番号(マイナンバー)、生年月日
- 個人番号(マイナンバー)については、一定の要件を満たせば記載を省略することができます。詳細は本人の個人番号(マイナンバー)の説明をご参照ください。
③配偶者の本年中の所得の見積額
- 2026年(令和8年)1月~12月の配偶者の所得の見積額を記載します。
- 年末調整時に翌年分(2027年〈令和9年〉分)を提出する際は、翌年中の所得の見積額を記載します。見積もりが難しい場合は、本年の給与額(11月までの給与額と12月の給与・賞与額)などを参考に、翌年の所得を見積もります。
- 通勤手当など非課税になるものは給与額から除外して計算します。
- 収入が給与のみの場合、給与等の収入金額を以下の表に当てはめて所得金額を計算します。
| 給与等の収入金額 (A) | 所得金額 |
|---|---|
| 1円以上 740,999円以下 | 0円 |
| 741,000円以上 2,190,999円以下 | 給与等の収入金額(A)-740,000円 |
| 2,191,000円以上 2,192,999円以下 | 1,451,000円 |
| 2,193,000円以上 2,195,999円以下 | 1,453,000円 |
| 2,196,000円以上 2,199,999円以下 | 1,456,000円 |
| 2,200,000円以上 3,599,999円以下 | (B)×2.8-80,000円 |
| 3,600,000円以上 6,599,999円以下 | (B)×3.2-440,000円 |
| 6,600,000円以上 8,499,999円以下 | (A)×90%-1,100,000円 |
| 8,500,000円以上 | (A)-1,950,000円 |
(B)=(A)÷4(千円未満切捨て)
●引用元サイト・資料 国税庁
合計所得金額の計算について(令和8年分)【PDF】
④非居住者である親族
- 配偶者が非居住者である場合、○を記載します。非居住者とは、国内に住所(生活の本拠)がなく、かつ現在まで引き続いて1年以上国内に居所がない方などをいいます。詳しくは国税庁「居住者と非居住者の区分」をご確認ください。
- 親族関係書類や送金関係書類の提出又は提示が必要です。
- 親族関係書類 戸籍の附票の写し、配偶者のパスポートの写しなど
- 送金関係書類 親族に送金をしたことが分かる書類、親族が使用したクレジットカードの明細及びそのクレジットカード利用分が引き落とされた事が分かる通帳のコピーなど
⑤住所又は居所
- 本人と同じ住所の場合は、同じ住所であることが分かるように記載します。国税庁の記載例では、「〃」を使用して省略しています。
⑥異動月日及び事由
- 当年中に異動があった場合に記載します。
源泉控除対象親族
2026年(令和8年)より、B欄の名称が「控除対象扶養親族」から「源泉控除対象親族」に改正され、控除対象扶養親族に加えて特定親族も記載することとなりました。
- 以下のいずれかに当てはまる親族を記載します。
- 控除対象扶養親族(以下をいずれも満たす方)
- 16歳以上【2011年(平成23年)1月1日以前に生まれた方】であること
- その親族の方が本人と生計を一にしていること
- その親族の方の所得の見積が62万円以下(給与収入136万円以下)であること
- 特定親族(以下をいずれも満たす方)
- 19歳以上23歳未満【2004年(平成16年)1月2日~2008年(平成20年)1月1日に生まれた方】であること
- その親族の方が本人と生計を一にしていること
- その親族の方の所得の見積額が62万円超100万円以下(給与収入136万円超174万円以下)であること
- 控除対象扶養親族(以下をいずれも満たす方)
●引用元サイト・資料 国税庁
No.1180 扶養控除
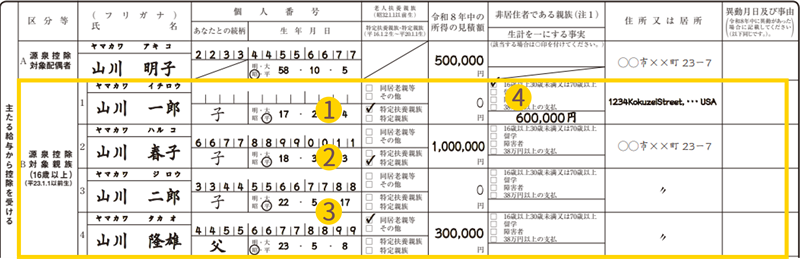
①特定扶養親族
- 扶養親族が19歳以上23歳未満【2004年(平成16年)1月2日~2008年(平成20年)1月1日に生まれた方】である場合、チェックをつけます。
②特定親族
- 所得者が生計を一にする親族(里子を含み、配偶者、青色・白色事業専従者を除く)のうち19歳以上23歳未満【2004年(平成16年)1月2日~2008年(平成20年)1月1日に生まれた方】で合計所得金額が62万円超100万円以下(給与収入136万円超174万円以下)である場合、チェックをつけます。
③老人扶養親族
- 扶養親族が70歳以上【1957年(昭和32年)1月1日以前に生まれた方】である場合、以下のいずれかのチェックをつけます。
- 同居老親等 扶養親族が本人又は配偶者の直系尊属(父母・祖父母など)で、同居しているとき
- その他 上記以外のとき
④非居住者である親族
- 扶養親族が非居住者である場合、○を記載します。非居住者とは、国内に住所(生活の本拠)がなく、かつ現在まで引き続いて1年以上国内に居所がない方などをいいます。詳しくは国税庁「居住者と非居住者の区分」をご確認ください。
- 16歳以上30歳未満又は70歳以上・・・親族が16歳以上30歳未満又は70歳以上の場合にチェック
- 留学・・・親族が30歳以上70歳未満で、留学の場合にチェック
- 障害者・・・親族が30歳以上70歳未満で、障害者の場合にチェック
- 38万円以上の支払・・・親族が30歳以上70歳未満で、38万円以上の送金を受けている場合にチェック
- 非居住者である親族について扶養控除を受ける場合は、以下の書類の提出又は提示が必要です。
- 扶養控除等申告書の提出時 親族関係書類
- 年末調整時 送金関係書類
- 30歳以上70歳未満で「留学」に該当する場合 上記に加えて、留学ビザ等書類
- 30歳以上70歳未満で「38万円以上の支払」に該当する場合 送金関係書類に代えて、38万円送金書類(その年の送金額の合計が38万円以上であることが分かるもの)
①~③上記以外の氏名、個人番号、所得の見積額、住所等は源泉控除対象配偶者の箇所と同様です。
●引用元サイト・資料 国税庁
No.2875 居住者と非居住者の区分
国外居住親族に係る扶養控除等Q&A(源泉所得税関係) Q2(5~7ページ)、書類の定義はQ8~Q11
国外居住親族に係る扶養控除等の適用について
3.障害者・寡婦・ひとり親又は勤労学生
ここでは本人が障害者、寡婦、ひとり親、勤労学生に該当する場合に情報を記載します。
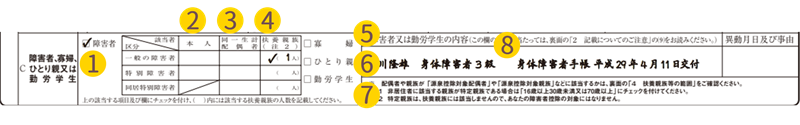
障害者
①障害者
- 本人、同一生計配偶者、扶養親族が障害者の場合にチェックします。
- 一般の障害者、特別障害者の詳細については国税庁の障害者控除ページをご参照ください。
- ⑧の欄に障害の状態又は交付を受けている手帳などの種類と交付年月日、障害の程度などを記載します。
●引用元サイト・資料 国税庁
No.1160 障害者控除
②本人が障害者の場合
- 以下のいずれかにチェックします。
- 一般の障害者 特別障害者以外の障害者の場合
- 特別障害者 特別障害者(身体障害1級・2級など重い障害の場合)の場合
③同一生計配偶者が障害者の場合
- 配偶者の所得の見積額62万円以下(給与収入136万円以下)の場合、以下のいずれかにチェックします。
- 一般の障害者 特別障害者以外の障害者の場合
- 特別障害者 特別障害者(身体障害1級・2級など重い障害の場合)の場合
- 同居特別障害者 特別障害者で本人と同居している場合
④扶養親族が障害者の場合
- 以下のいずれかにチェックし、対象の人数を記載します。
- 一般の障害者 特別障害者以外の障害者の場合
- 特別障害者 特別障害者(身体障害1級・2級など重い障害の場合)の場合
- 同居特別障害者 特別障害者で本人と同居している場合
寡婦
⑤本人が寡婦の場合
- 以下の条件をいずれも満たす場合にチェックします。
- ひとり親に該当しない
- 所得の見積額が500万円以下(給与収入6,777,778円以下)
- 事実上婚姻関係と同様の事情にある者がいない
- 以下のいずれかに該当
- 夫と離婚した後、婚姻をしておらず、扶養親族がいる
- 夫と死別した後、婚姻をしていない、又は夫の生死が明らかでない
- 女性にのみ適用されます。
●引用元サイト・資料 国税庁
No.1170 寡婦控除
ひとり親
⑥本人がひとり親の場合
- 以下の条件をいずれも満たす場合にチェックします。
- 所得の見積額が500万円以下(給与収入6,777,778円以下)
- 事実上婚姻関係と同様の事情にある者がいない
- 以下の条件をいずれも満たす
- 現に婚姻していない、又は配偶者の生死が明らかでない
- 生計を一にする子がいる ※子の要件は以下の条件をいずれも満たすこと
- 所得金額見積額が62万円以下(給与収入136万円以下)
- 他の人の同一生計配偶者や扶養親族になっていない
- 寡婦とは異なり、性別にかかわらず適用されます。
●引用元サイト・資料 国税庁
No.1171 ひとり親控除
勤労学生
⑦本人が勤労学生の場合
- 以下の条件をいずれも満たす場合にチェックします。
- 大学、高校、一定の要件を備えた専修学校の学生等、職業訓練を受ける訓練生
- 自分の勤労に基づいて得た所得がある
- 所得の見積額が89万円以下(給与収入163万円以下)
- 給与所得等以外の所得が10万円以下
- ⑧の欄に学校等の名称と入学年月日及びその年の所得の種類と見積額を記載します。
●引用元サイト・資料 国税庁
No.1175 勤労学生控除
4.他の所得者が控除を受ける扶養親族等
所得税法上、同じ世帯に複数の所得者がいる場合、同一人をそれぞれの所得者の控除対象配偶者や扶養親族として重複して申告しない限り、どの所得者の扶養親族等としても差し支えないこととなっています。
※健康保険上の扶養親族は、原則として所得の高い方の所得者の扶養となります。
ここでは本人と同じ世帯の他の所得者と扶養親族を分けて控除を受けている場合に、その扶養親族等の情報を記載します。
例:共働き世帯で本人が妻の場合、長男は本人の扶養、次男は配偶者の扶養としている場合など

①他の所得者が控除を受ける扶養親族等の氏名、続柄、生年月日、住所又は居所
- 次男を配偶者の扶養としている場合は次男の情報を記載します。
②控除を受ける他の所得者の氏名、続柄、住所又は居所
- 次男を配偶者の扶養としている場合は配偶者の情報を記載します。
5.住民税に関する事項
住民税に関する事項については、16歳未満の扶養親族及び退職手当等を有する配偶者・扶養親族について記載する必要があります。
16歳未満の扶養親族
所得税法上、16歳未満の扶養親族は扶養控除の対象外となりますが、住民税の計算対象となります。
ここでは16歳未満【2011年(平成23年)1月2日以後に生まれた方】 の扶養親族がいる場合にその扶養親族等の情報を記載します。
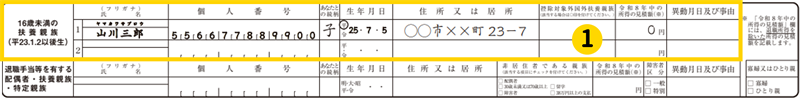
①控除対象外国外扶養親族
- 16歳未満の扶養親族が国外に住んでいる場合、○を記載します。
16歳未満の扶養親族の氏名、個人番号(マイナンバー)、続柄、生年月日、住所又は居所、所得の見積額などは控除対象扶養親族の箇所と同様です。
退職手当等を有する配偶者・扶養親族・特定親族
退職手当等を有する配偶者・扶養親族・特定親族がいる場合はこちらの欄に記載します。
なお、配偶者の場合、所得者と生計を一にし、2026年(令和8年)の退職所得を除いた合計所得金額の見積額が133万円以下の場合にのみ記載します。
所得税の計算には影響がありませんが、住民税の計算対象となります。
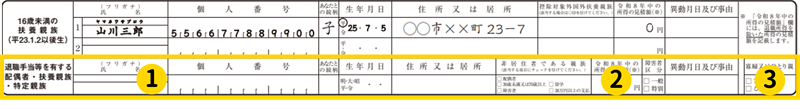
①退職手当等を有する配偶者・扶養親族・特定親族
- 該当する氏名、個人番号、続柄、生年月日、住所、非居住者、障害者区分については控除対象扶養親族等と同様に記載します。
②所得の見積額
- 2026年(令和8年)の退職所得を除いた合計所得金額の見積額を記載します。
③寡婦又はひとり親
- 退職所得を除くと所得62万以下の給与所得者の扶養親族に該当することで給与所得者がひとり親等に該当する場合にチェックを入れます。
6.給与計算システムでの設定例
今まで見てきた扶養控除等申告書が正しく記載されていることを確認した後は、記載された内容を給与計算システムに設定する必要があります。
ここではSERVE給与計算を例に設定する内容をご説明します。
正しく設定しないと所得税額計算に影響しますので、老人扶養親族や特定扶養親族など年齢を元に判断可能なものは、自動で判断されるようになっています。ここでは計算に影響のある項目のみ説明します。
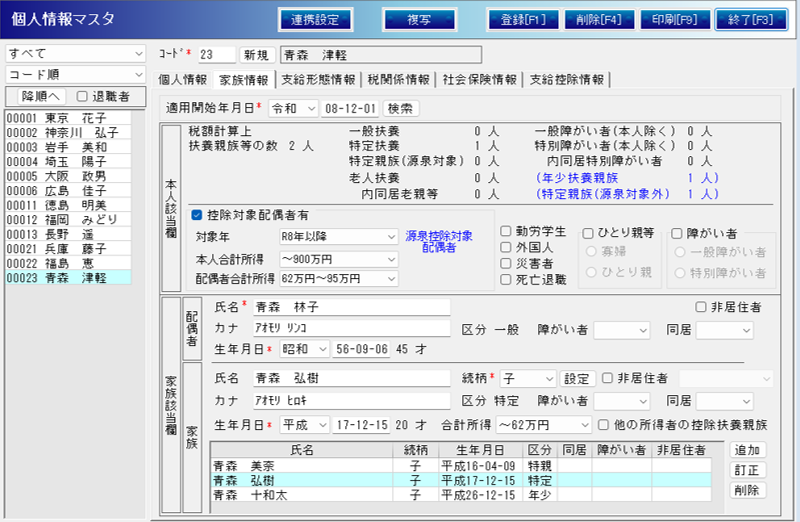
扶養親族等の人数計算
入力されている扶養親族等の人数を表示します。意図した設定になっているか確認できます。
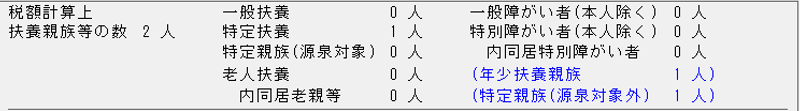
本人の控除に関する情報
扶養控除等申告書のC欄「障害者、寡婦、ひとり親又は勤労学生」の情報を入力します。
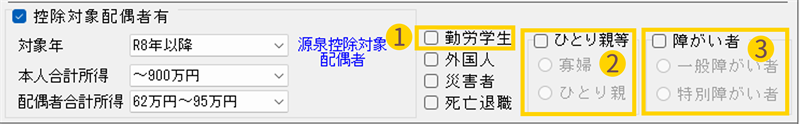
①勤労学生
- 本人が勤労学生の場合、チェックします。
②ひとり親等
- 本人が寡婦またはひとり親の場合、チェックして寡婦かひとり親を選択します。
③障がい者
- 本人が障害者の場合、チェックして一般の障害者か特別障害者を選択します。
配偶者に関する情報
扶養控除等申告書のA欄「源泉控除対象配偶者」及びC欄「障害者」の情報を入力します。
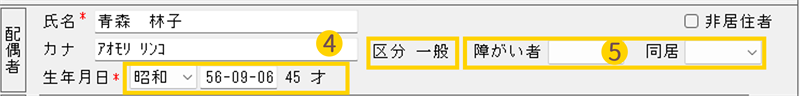
④配偶者の生年月日
- 配偶者の生年月日と配偶者所得から老人控除対象配偶者かどうかを判断します。
⑤配偶者が障害者の場合
- 障がい者から「一般の障害者」又は「特別障害者」を選択します。
- 上記に加え、同居特別障害者の場合は同居から「有」を選択します。
扶養親族に関する情報
扶養控除等申告書の以下の情報を入力します。
- B欄「源泉控除対象親族」
- C欄「障害者」
- D欄「他の所得者が控除を受ける扶養親族等」
- 所得税額に影響がないため、入力は必須ではありません。
- 所得金額調整控除を受ける場合は入力し、「他の所得者の控除扶養親族」にチェックします。
- 16歳未満の扶養親族
- 所得税額に影響がないため、入力は必須ではありません。
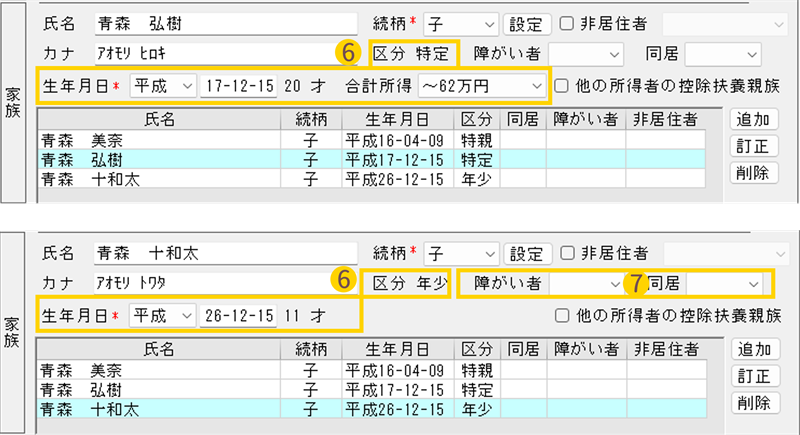
⑥扶養親族の生年月日
- 扶養親族の生年月日と合計所得から老人扶養親族、特定扶養親族、特定親族、年少扶養親族を判断します。
- 19歳以上23歳未満の扶養親族は合計所得金額を選択します。
- 16歳未満の扶養親族は所得税額に影響がないため、入力は必須ではありません。
⑦扶養親族が障害者の場合
- 障がい者から「一般の障害者」又は「特別障害者」を選択します。
- 上記に加え、同居特別障害者の場合は同居から「有」を選択します。
「処遇改善や公定価格の試算・把握・配分」はSERVE 給与計算で!機能詳細はこちら
以上、扶養控除等申告書の書き方の解説となります。
SERVE 給与計算は、控除額などを自動で計算し、年末調整の効率化ができるシステムとなっています。
また、豊富な知識を持つサポートスタッフによるリモートサポート、給与計算をアウトソーシングできるおまかせデータ入力などのサービスも充実しています。ご興味ございましたらぜひお問い合わせください。
\ SERVE 給与計算なら!/