給与・労務
保育施設における賞与計算のポイント
2026/11/13
12月は、多くの保育施設で冬の賞与(ボーナス)を支給する時期です。日々忙しい現場の中で、支給額の計算や勤怠データの確認、制度に基づく取り扱いなど、事務担当者にとっては気を抜けない業務が続きます。特に処遇改善等加算や補助金との関係も踏まえると、園独自のルールと制度の整理が欠かせません。
本記事では、保育施設における2026年(令和8年)12月賞与の支給に向けて確認すべき実務上のポイントを整理しました。少しでもお役に立てば幸いです。
更新 2026.05.29
更新 2025.11.18
更新 2025.05.30
更新 2024.11.22
更新 2024.05.30
更新 2023.11.15
更新 2023.05.29
初回投稿 2023.02.18
「処遇改善や公定価格の試算・把握・配分」はSERVE 給与計算で!機能詳細はこちら
1.賞与計算前の準備
ここでは社会福祉法人の保育園、こども園等の保育施設における賞与計算前の準備についてご説明します。
すべての施設に当てはまらない点もあるかと思いますが、以下の点について確認し、スムーズに計算できるようにしておきます。
- 支給月数
- 支給対象者
- 勤務実績
- 人事評価
- 処遇改善等加算
支給月数
いわゆる「給与○か月分」の部分になります。
人事院の給与勧告による場合
社会福祉法人の保育施設の場合、国家公務員と同様に人事院の給与勧告に基づく支給月数を適用される施設がそれなりにあるかと思います。
給与規程等で「賞与の支給月数は人事院の給与勧告に準ずる」等の規定をされている場合は、勧告の支給月数を確認し、給与計算システムの計算設定を変更します。
2026年(令和8年)8月の人事院勧告では、6月期と12月期を合わせた年間支給月数を4.65月から4.70月に引き上げることが示され、同年10月9日に閣議決定されました。引上げ分の0.05月は12月支給分に反映され、期末手当と勤勉手当に0.025月ずつ配分されます。
| 支給項目 | 6月期 | 12月期 | 年間合計 |
|---|---|---|---|
| 期末手当 | 1.2625月 | 1.2875(+0.025)月 | 2.55月 |
| 勤勉手当 | 1.0625月 | 1.0875(+0.025)月 | 2.15月 |
| 計 | 2.325月 | 2.375月 | 4.70月 |
●引用元 人事院
令和8年 人事院勧告
>本年の給与勧告のポイントと給与勧告の仕組み
法人独自の設定による場合
法人独自に賞与の支給月数を設定する場合は、まず給与規程等や法人内の決裁ルールを確認します。予算の範囲内で理事長の専決事項としているケースもありますが、賞与は支給総額が大きくなるため、理事会で決定する事項としておくことが実務上は望ましいでしょう。
賞与の支給月数は、当期の業績予測や予算などを踏まえて支給総額を決定したうえで決める方法が合理的と考えられます。全体の支給月数を決める場合も、人事評価により職員ごとの支給月数を増減させる場合も同様です。
●引用元 e-GOV、厚生労働省
社会福祉法 >第四十五条の十三
社会福祉法人指導監査実施要綱 >3 理事への権限の委任は適切に行われているか。
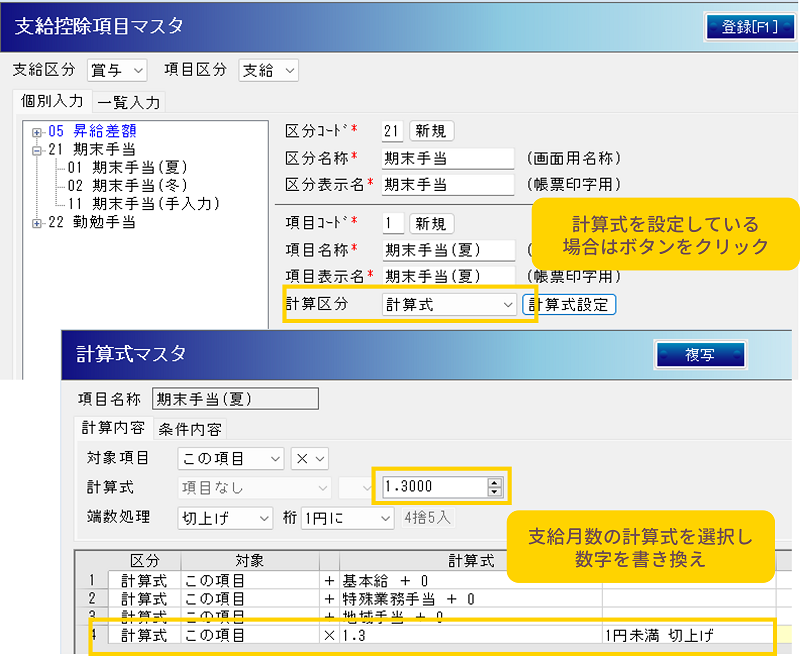
SERVE 給与計算での設定例
支給控除項目マスタで賞与の項目を選択し、計算式を変更します。
支給対象者
支給対象者については、以下のようなケースが多いかと思います。
- 正規職員 ・・・給与規程等により原則として支給対象
- 有期雇用職員 ・・・個々の労働契約書等により対象を決定
また、支給日や一定の基準日に在籍していることなどの支給条件を定めている場合は、給与規程等を確認し、支給対象者を確定します。
勤務実績
勤務実績に応じて算定する場合は、給与規程等で定められた算定期間の勤務実績を集計します。
各基準日の算定期間の例
| 基準日 | 算定期間 |
|---|---|
| 6月1日 | 12月1日~5月31日 |
| 12月1日 | 6月1日~11月30日 |
勤務実績に応じた支給割合の例
| 勤務実績 | 支給割合 |
|---|---|
| 6か月 | 100% |
| 5か月以上6か月未満 | 80% |
| 3か月以上5か月未満 | 60% |
| 2か月以上3か月未満 | 30% |
| 1か月以上2か月未満 | 20% |
| 1か月未満 | 0% |
勤務実績に含めない期間は給与規程等の定めによりますが、一般的には以下のような期間を勤務実績から除外するケースが多いです。
- 入職する前の期間
- 賞与対象外の有期雇用職員であった期間
- 私傷病による休職期間
- 産前産後、育児・介護休業の期間
- 有給ではない子の看護等休暇、介護休暇
- 有給ではない特別休暇
これらに該当する職員については該当期間を集計し、勤務実績に応じた支給割合を確認しておきます。なお、勤務実績に応じて賞与を算定する場合も、産前産後休業や育児・介護休業等については、実際に勤務しなかった期間を超えて不利益に取り扱わないよう注意が必要です。
●引用元 厚生労働省
「両立支援のひろば|Q14 不利益取扱いの禁止について」
勤務実績の計算例
- 基準日:12月1日
- 算定期間:6月1日~11月30日
- 入職日:9月1日
- 私傷病による休職期間:10月1日~10月5日
上記の例では、勤務実績は以下の通りです。
- 9月1日~9月30日 ・・・1か月
- 10月6日~10月31日 ・・・26日
- 11月1日~11月30日 ・・・1か月
- 合計 ・・・2か月26日
表の例の場合、「2か月以上3か月未満」の勤務実績に該当し、支給割合は30%となります。
人事評価
人事評価による支給割合が設定されている場合、面談やレポートにより職員ごとに評価を行い、賞与への反映を行います。評価および賞与への反映についてはさまざまな方法が考えられますので、法人で設定された方法に基づき処理を行います。
また、予算の都合上、決定した賞与総額を超えないように賞与への反映方法を設定する必要があります。
処遇改善等加算
変更理由:最新化と改善、区分2と区分3について、一時金にできるのは区分2のみだが、それがわからない説明だったため改善(ただし前年度のに残額が生じた場合は区分3含め一時金支給可能みたいなので根拠を引用リンクで追加)
処遇改善等加算は2025年度より一本化され、区分1〈基礎分〉、区分2〈賃金改善分〉、区分3〈質の向上分〉にわかれています。区分ごとの賃金改善の方法は、次のとおりです。
- 区分1・・・勤続年数等に応じた昇給等に充てる
- 区分2・・・基本給、毎月決まって支払われる手当、賞与又は一時金等により改善
- 区分3・・・基本給、毎月決まって支払われる手当により改善
区分2と区分3の合計額のうち、1/2以上は基本給または毎月決まって支払われる手当により改善することとされています。賞与又は一時金に充てられるのは区分2のみで、区分3は充てられません。
通知では改善を行う賃金の項目を特定し、名称や内訳を明確に管理することとされています。賞与又は一時金で支給する場合は、期末手当や勤勉手当とは別の項目にすると、実績報告の際に計算がしやすくなります。
「前年度に残額が生じた場合は、区分2・区分3とも、その差額の全額を、翌年度に速やかに一時金等で支給します。
以下は項目の例です。
- 処遇改善一時金(前年度分) ・・・前年度の処遇改善等加算の残額支給額
- 処遇改善一時金(今年度) ・・・今年度の処遇改善等加算の支給額
期末手当や勤勉手当とは別の時期に一時金を支給する場合は、支給回数に注意が必要です。賞与とあわせて年4回以上支給する場合は、原則として標準報酬月額の対象となります。詳しくは後述の「賞与支払届の提出」をご確認ください。
●引用元 こども家庭庁
「施設型給付費等に係る処遇改善等加算について」(令和8年4月8日付け通知)【PDF】
処遇改善等加算に関するFAQ(よくある質問)(第7版)【PDF】
2.賞与の計算方法
支給額の計算
給与規程等に基づき計算
賞与額が固定額でない場合は、給与規程等で設定した計算式に基づき計算を行います。
一般的には、以下のような計算式が用いられます。
- 基礎額 × 支給月数 × 勤務実績に応じた支給割合
基礎額は、基本給及び対象となる手当の合計額とするケースがあります。
また、管理職の場合に基礎額に経験年数に応じた加算を行う場合などは、経験年数を確認し、正しい加算額が計算されるようにします。
賞与の計算例
- 基本給 ・・・300,000円
- 特殊業務手当 ・・・12,000円
- 扶養手当 ・・・20,000円
- 基礎額の対象(期末手当) ・・・基本給、特殊業務手当、扶養手当
- 基礎額の対象(勤勉手当) ・・・基本給、特殊業務手当
- 支給月数(期末手当) ・・・1.20月
- 支給月数(勤勉手当) ・・・0.95月
- 勤務実績に応じた支給割合 ・・・80%
上記例の場合、賞与の計算方法は以下のようになります。
- 期末手当:(300,000円 + 12,000円 + 20,000円)× 1.2 × 80% = 318,720円
- 勤勉手当:(300,000円 + 12,000円)× 0.95 × 80% = 237,120円
控除額の計算
賞与から控除するものは社会保険料、雇用保険料、所得税となります。
このほかにも休業期間中に立替払いしていた住民税などがある場合や、財形貯蓄制度などにより一定額を控除する場合にはその金額を控除します。
なお、賞与に限らず賃金から法定控除分(社会保険料や税金など)以外を控除する場合は、賃金控除に関する協定(24協定)が必要です。協定には控除する項目を記載し、職員の過半数で組織する労働組合(ない場合は職員の過半数を代表する者)と締結します。
●引用元 厚生労働省
賃金控除に関する労使協定 を締結していますか?【PDF】
社会保険料の計算
社会保険料とは健康保険、介護保険、厚生年金保険の保険料と子ども・子育て支援金になります。賞与から控除する被保険者分の保険料は以下の計算式によります。
被保険者が負担する保険料に1円未満の端数がある場合は、50銭以下の場合は切り捨て、50銭を超える場合は切り上げて1円となります。
- 標準賞与額 × 保険料率 ÷ 2
標準賞与額
標準賞与額は賞与額から1,000円未満の端数を切り捨てた額となります。
また、標準賞与額には保険ごとに以下の通り上限額があります。
- 健康保険、介護保険、子ども・子育て支援金 ・・・4月~3月の累計額で573万円
- 厚生年金保険 ・・・1か月あたり150万円
保険料率
健康保険料率・介護保険料率は毎年度見直され、改定される場合は原則として3月分から適用されます。2026年(令和8年)3月以降の保険料率(事業主・被保険者負担計)は以下の通りです。特に3月に処遇改善等加算を一時金として支給している場合、3月から変更となる保険料率をチェックし、計算誤りがないように注意しましょう。
- 健康保険(協会けんぽ) ・・・都道府県による
※東京都の場合 ・・・9.85%(98.50/1000) - 介護保険(協会けんぽ) ・・・1.62%(16.20/1000) ※40歳以上65歳未満の方
- 子ども・子育て支援金(協会けんぽ) ・・・0.23%(2.30/1000) ※令和8年4月以降
- 厚生年金保険 ・・・18.3%(183.00/1000) ※平成29年9月以降、固定
●引用元 協会けんぽ
令和8年度保険料額表
保険料がかからないケース
以下のような場合には保険料がかかりません。誤って徴収しないように気をつけましょう。
- 賞与支給日の属する月末日より前に退職するとき
- 例:12/15支給
12/30退職の場合は保険料なし
12/31退職の場合は保険料あり
- 例:12/15支給
- 賞与支給日の属する月末日時点で産前産後休業を取得しているとき
- 賞与支給日の属する月末日を含み、育児休業等(育児休業、出生時育児休業)を連続して1か月超の期間取得しているとき
- 例:12/15支給
12/1~1/1育児休業期間の場合は保険料なし
12/1~12/31や11/20~12/30育児休業の場合は保険料あり
※月末日を含めることと連続1か月超の期間取得の両方が条件
- 例:12/15支給
なお、産前産後休業及び育児休業等期間の社会保険料免除には申請が必要となります。
- 産前産後休業の場合 ・・・産前産後休業取得者申出書
- 育児休業、出生時育児休業の場合 ・・・育児休業等取得者申出書
●引用元 日本年金機構
退職した従業員の保険料の徴収
従業員(健康保険・厚生年金保険の被保険者)が産前産後休業を取得したときの手続き
6-4:育児休業等を取得し、保険料の免除を受けようとするとき
雇用保険料の計算
賞与から控除する被保険者分の保険料は以下の計算式によります。被保険者が負担する保険料に1円未満の端数がある場合は、50銭以下の場合は切り捨て、50銭を超える場合は切り上げて1円となります。
- 賞与額 × 被保険者分の保険料率
被保険者分の保険料率
保険料率は基本的に毎年4月に変更されます。保育施設は一般の事業に該当し、2026年(令和8年)4月以降の被保険者が負担する保険料率は以下の通りです。
- 一般の事業 ・・・0.5%(5.0/1000)
●引用元 厚生労働省
令和8年度雇用保険料率のご案内【PDF】
所得税の計算
賞与から控除する所得税は以下の計算式によります。所得税に1円未満の端数がある場合は切り捨てます。
- 社会保険料控除後の賞与額 × 税率
社会保険料控除後の賞与額
社会保険料控除後の賞与額は以下の通りとなります。
- 賞与額(課税対象額) - 賞与額に対する社会保険料等
- 社会保険料等 = 健康保険料、介護保険料、子ども・子育て支援金、厚生年金保険料、雇用保険料の合計額
税率
通常の場合(扶養控除等申告書を提出している場合)は賞与に対する源泉徴収税額の算出率の表に基づき、以下の2つにより税率が決定されます。
① 扶養親族等の数
② 前月に支給された給与額(課税対象額)から健康保険料、介護保険料、子ども・子育て支援金、厚生年金保険料、雇用保険料を差し引いた額
※前月に支給された給与 = 翌月10日支給で12月賞与の場合、10月給与(11月10日支給)
③ ①と②により求めた行にある税率を適用
2026(令和8)年分から、扶養親族等の数は、「源泉控除対象配偶者」と「源泉控除対象親族」をもとに算定します。詳しくは以下の記事をご参照ください。
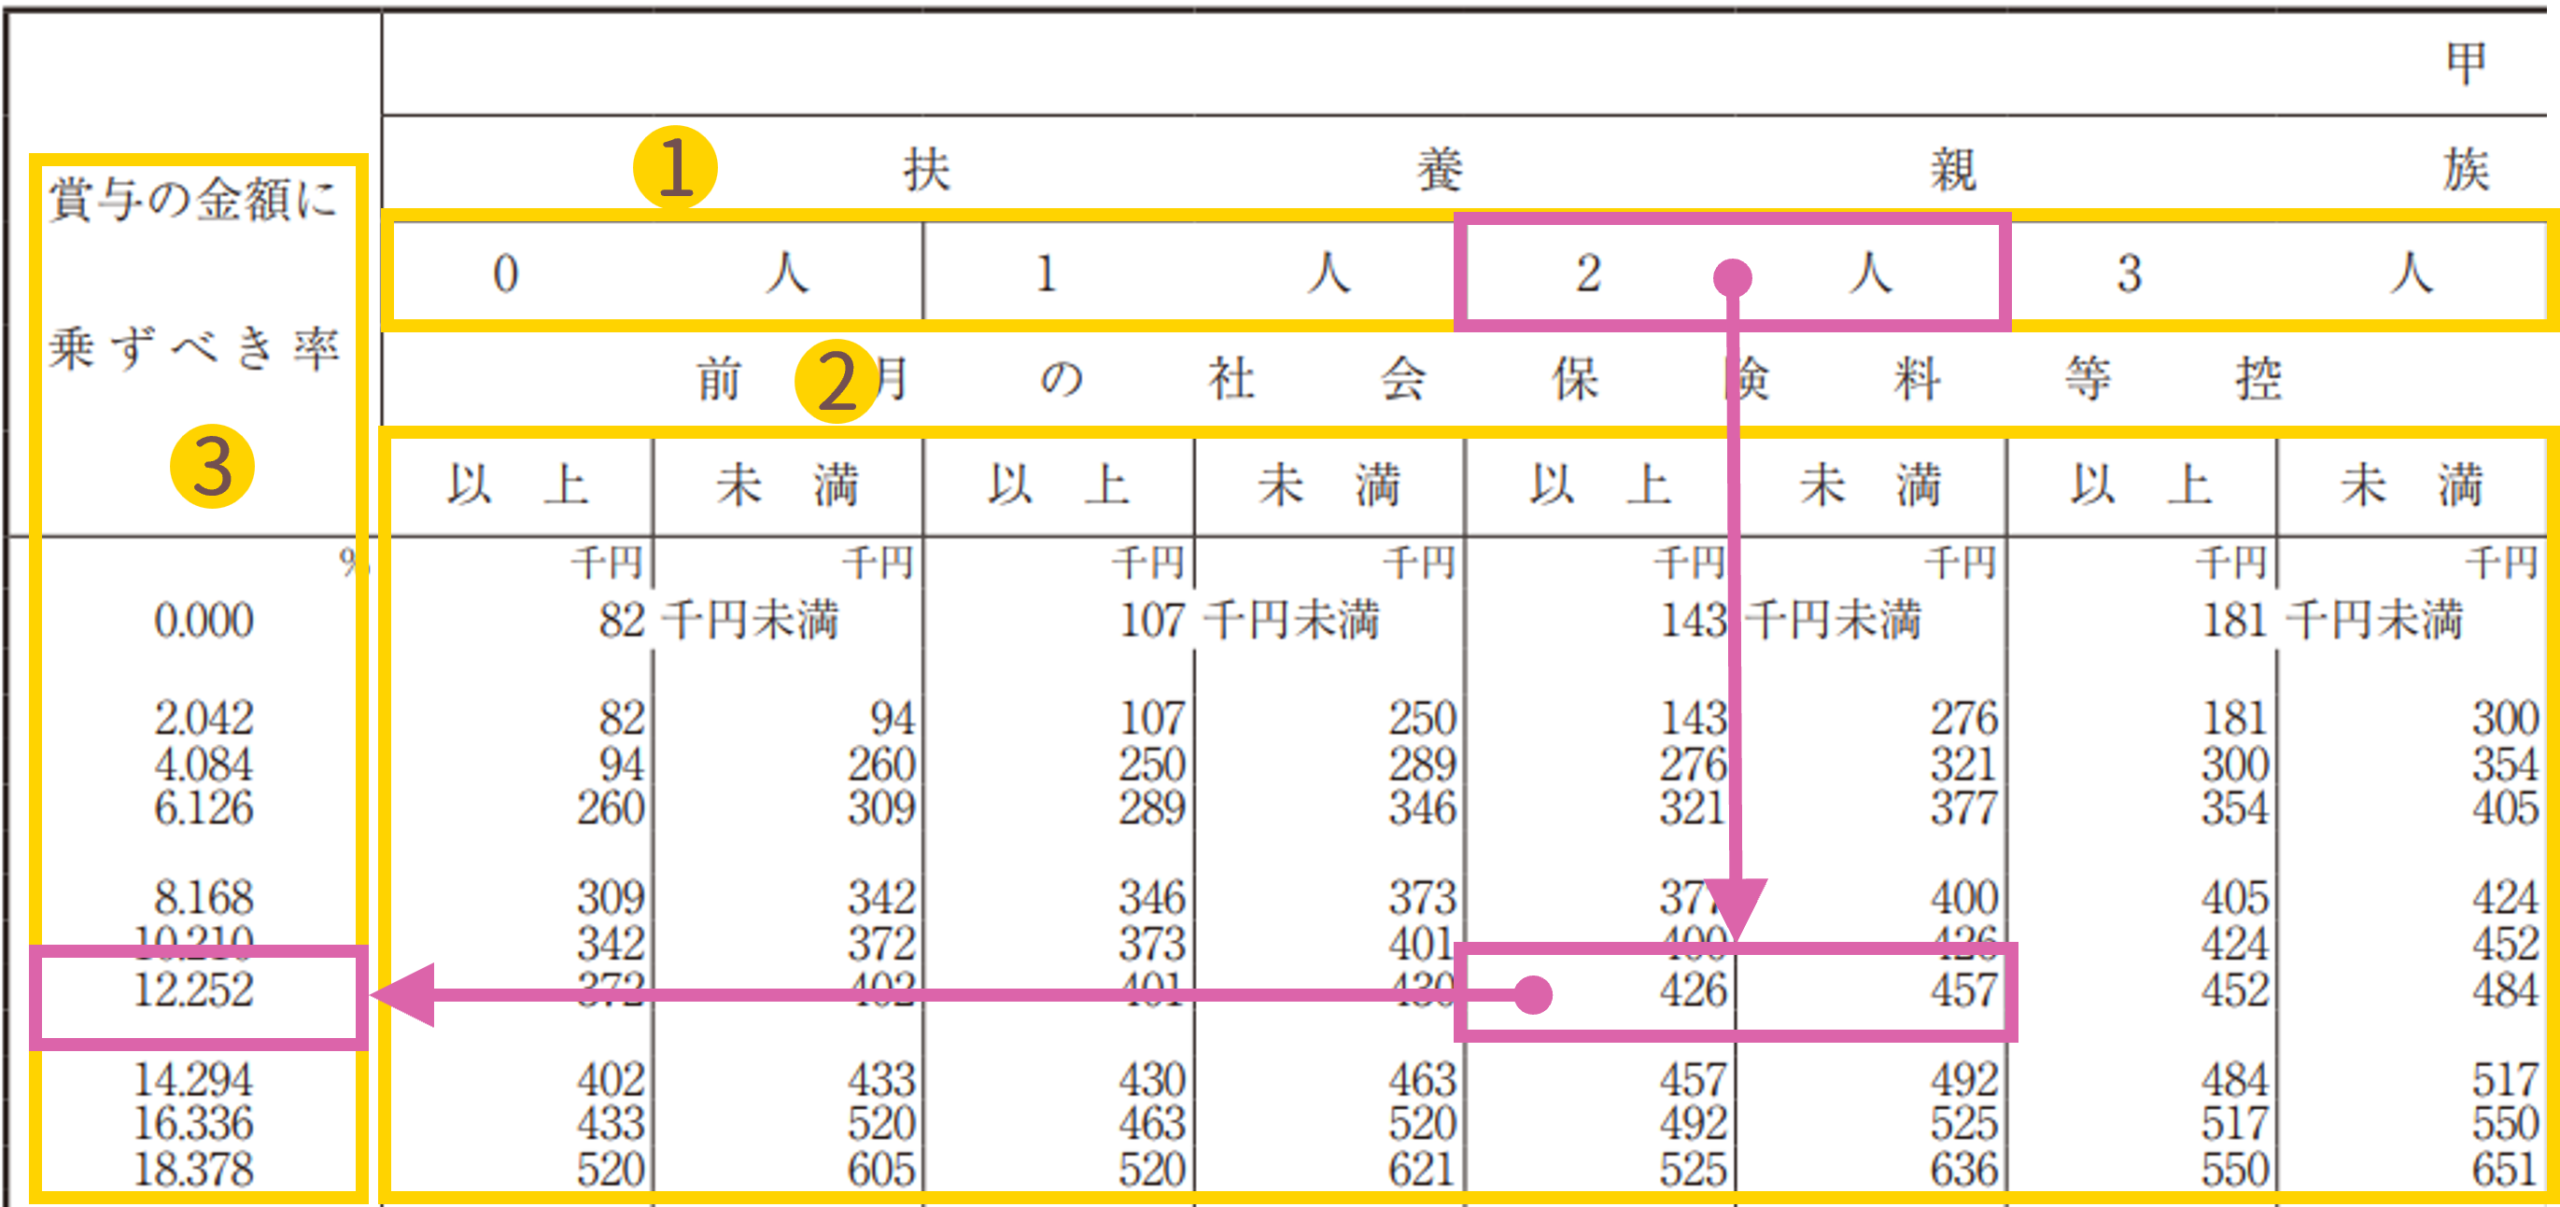
所得税の計算例
- 扶養親族等の数 ・・・2人
- 前月に支給された給与額(課税対象額) ・・・500,000円
- 前月の給与から控除された社会保険料等の額 ・・・70,000円
- 税率 ・・・12.252%
- 賞与額(課税対象額) ・・・1,000,000円
- 賞与から控除される社会保険料等の額 ・・・155,000円(東京都・40歳以上65歳未満の場合)
上記例の場合、所得税の計算方法は以下のようになります。
- 社会保険料控除後の賞与額(1,000,000円 - 155,000円) × 税率(12.252%) = 103,529円
前月に給与の支払いがない場合などは計算方法が異なります。詳細は国税庁のWebサイト「賞与に対する源泉徴収」をご参照ください。
●引用元 国税庁
賞与に対する源泉徴収税額の算出率の表【PDF】
賞与に対する源泉徴収
差引支給額の計算
支給額と控除額を計算したあとは、支給額から控除額を差し引き、差引支給額を計算します。
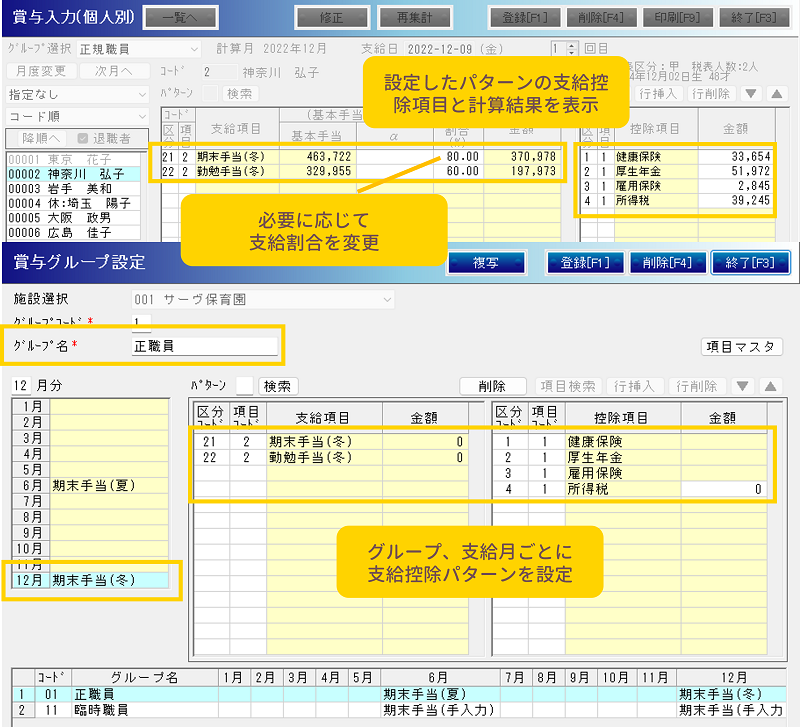
SERVE 給与計算での計算例
事前に支給月数の設定や職員ごとの支給パターンなどを設定しておくと職員ごとに設定したパターンの支給控除項目と計算結果が表示されます。
必要に応じて支給割合の変更を行い、支給額を確定させます。
3.賞与計算後の処理
書類の作成
賞与支給控除一覧表
賞与計算後は、支給額、控除額、差引支給額などが表示された一覧表を作成し、計算結果を確認します。また、賞与の支給内容は賃金台帳に記録し保存する必要があります。
●引用元
e-Gov法令検索「労働基準法 第108条」
賞与明細書
個人ごとの明細書を作成し、支給対象者にお渡しします。
賞与の支払
計算した賞与の差引支給額を職員に支払います。
銀行振込の場合は、以下のいずれかの方法で金融機関に振込依頼を行います。
- 銀行指定様式を印刷して金融機関窓口に提出
- インターネットバンキングで個人ごとに差引支給額を入力
- インターネットバンキングで全銀協フォーマット等を使用して支給情報を一括アップロード
賞与支払届の提出
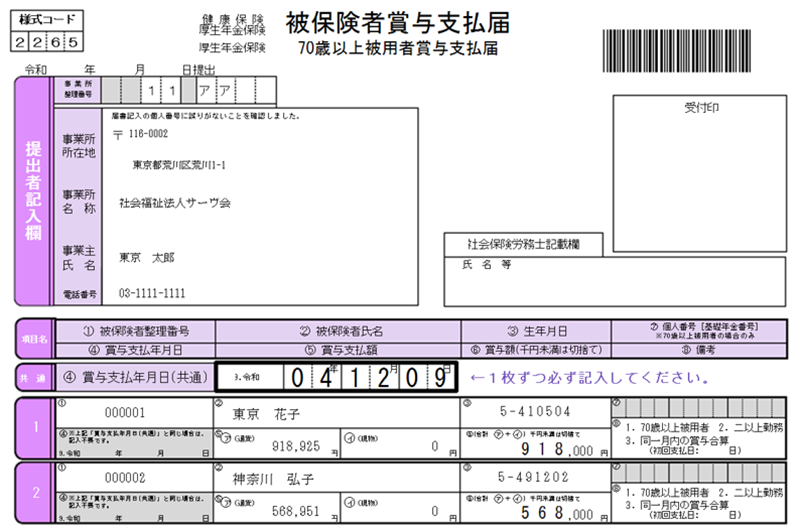
賞与を支給した場合
健康保険・厚生年金保険では、年3回以下支給されるものは「賞与」として扱われ、支払日から5日以内に賞与支払届を事務センターまたは管轄の年金事務所へ提出する必要があります。 一方、年4回以上支給されるものは、原則として「報酬」として扱われるため、賞与支払届の提出は不要です。
ただし、処遇改善等加算を一時金として追加支給するといったケースでは、 結果的に4回以上の支給となっても「賞与」として扱われる場合があります。判断は過去の支給状況や給与規程等によって分かれるため、詳しくは年金事務所にご確認ください。
年4回以上の支給と判断されるケース
- 給与規程等で、年4回以上の支給が定められている
- 7月1日前の1年間に、実際に4回以上支給されている
4回以上でも「賞与」として扱われるケース
- その年に限り特別に支給されたことが明らかなもの
例:過去数年は支給がなく、その年度に限り処遇改善等加算の残額を追加で支給など - 給与規程や賃金台帳等から、性質が異なることが明らかなものは同じ種類ごとにカウント
例:期末手当と勤勉手当をそれぞれ年2回支給する場合、合算して年4回とはせずそれぞれ年2回として判定
●引用元 厚生労働省(日本年金機構ホームページ掲載)
「健康保険法及び厚生年金保険法における賞与に係る報酬の取扱いについて」の一部改正について【PDF】 >1 報酬の範囲
賞与を支給しなかった場合
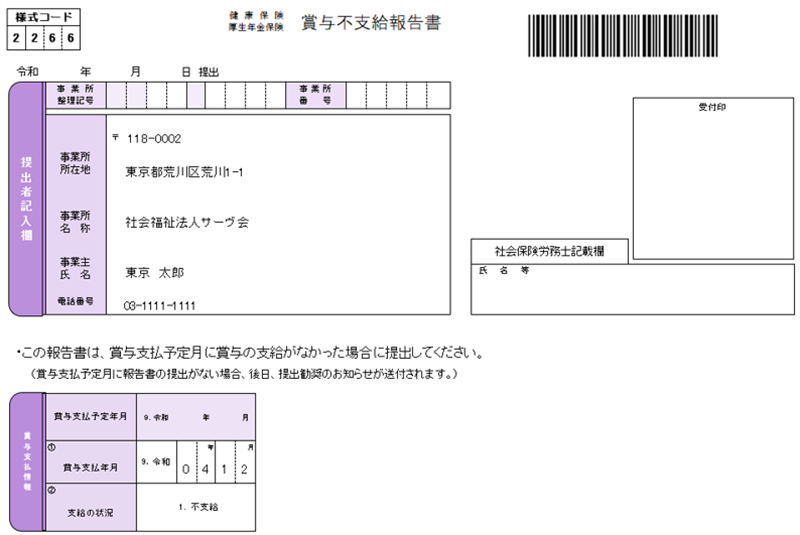
日本年金機構に登録している賞与支払予定月にすべての被保険者に賞与を支給しなかった場合は、賞与不支給報告書を提出します。1人でも賞与を支給した場合は、賞与不支給報告書ではなく支給した被保険者について賞与支払届を提出します。
賞与支払届の提出方法
以下のいずれかにより賞与支払届を事務センターまたは管轄の年金事務所へ提出します。
- 届出用紙の郵送または窓口へ持参
- 電子媒体(CDまたはDVD)に記録し提出 ※電子媒体届書総括票を添付
- 電子申請
●引用元 日本年金機構
従業員に賞与を支給したときの手続き
以上、保育施設における賞与計算のポイントの解説となります。
SERVE給与計算では、賞与計算業務の効率化ができるシステムとなっています。また、豊富な知識を持つサポートスタッフによるリモートサポート、給与計算をアウトソーシングできるおまかせデータ入力などのサービスも充実しています。
ご興味ございましたらぜひお問い合わせください。
\ SERVE 給与計算なら!/